 1 jam yang lalu
Jakarta -
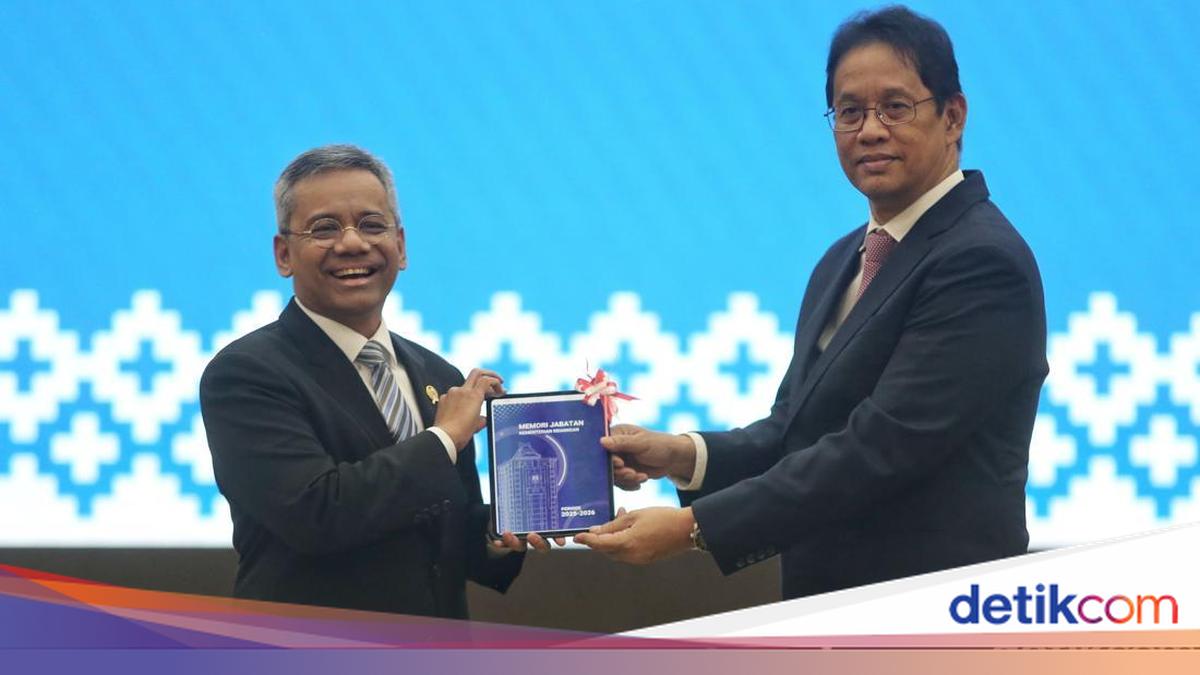
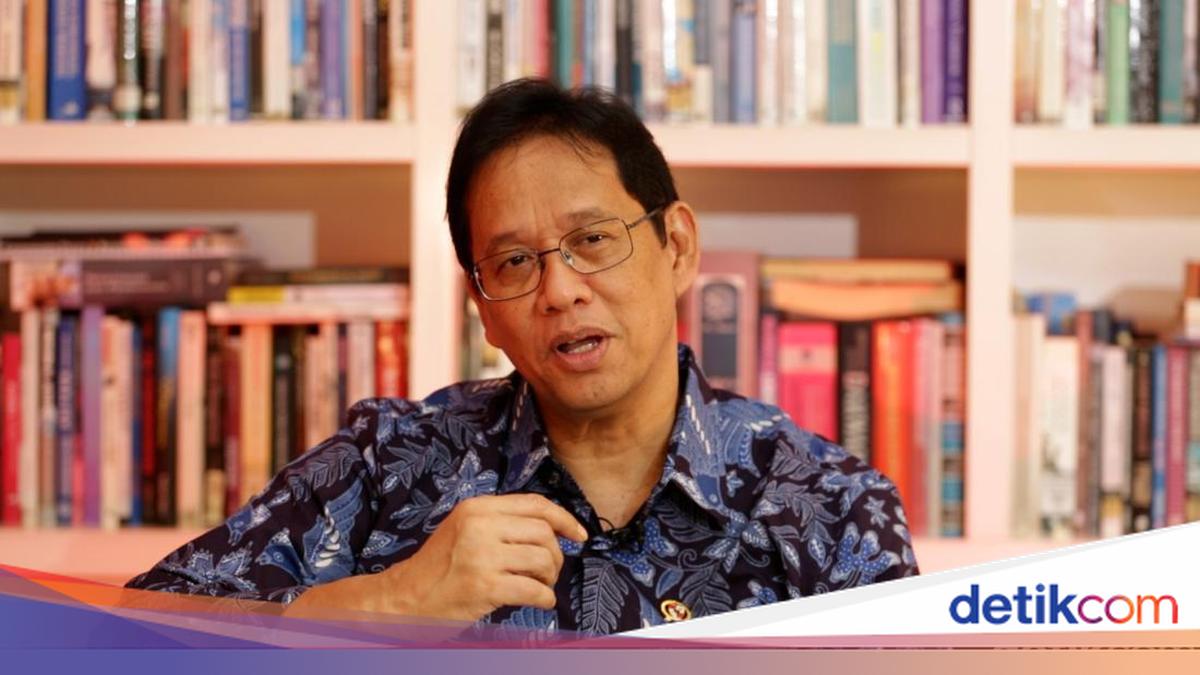
Direktur Jenderal Pajak (DJP) Bimo Wijayanto memastikan pencairan restitusi kepada wajib pajak sesuai dengan standar operasional dan prosedur (SOP). Hal ini disampaikan Bimo di tengah pergantian pucuk kepemimpinan di Kementerian Keuangan.
Bimo mengatakan pencairan restitusi dilakukan secara selektif, terukur, dan terencana, dan terarah pada sektor nan patuh.
"Jadi itu resitusi memang secara selektif, lebih terukur, lebih terencana, terarah sesuai dengan sektor nan memang betul-betul patuh. nan lain ya dalam pemeriksaan," ujar Bimo saat ditemui di Kementerian Keuangan, Jakarta, Selasa (15/9/2026).
SCROLL TO CONTINUE WITH CONTENT
Bimo mengatakan restitusi pajak dicairkan juga melalui SOP nan sudah ditetapkan. Ke depan, kebijakan restitusi pajak bakal dilaksanakan sesuai dengan pengarahan Menteri Keuangan (Menkeu) nan baru, Suahasil Nazara.
"Dan pemeriksaan juga ada standarnya, SOP-nya tentu Direkturat Jenderal Pajak tidak pada posisi untuk melanggar SOP. Tentu sesuai dengan pengarahan Pak Sua, gimana dan segala macemnya. Tentu kan kita juga kudu menyesuaikan dengan kebutuhan pendanaan pembangunan. Kemudian juga manage defisit agar APBN tetap posturnya kuat, sehat, tangguh, berkelanjutan," beber ia.
Sebagai informasi, restitusi pajak tetap menjadi salah satu halangan nan disorot oleh pengusaha. Ketua Umum Asosiasi Pengusaha Indonesia (Apindo) Shinta Kamdani berambisi restitusi pajak ini dapat diselesaikan. Sebab, perihal tersebut menjadi salah satu nan membebankan perusahaan.
"Harapannya tentunya ada sistem ya penyelesaian. Tapi angan kami semoga ini juga bisa diselesaikan, tentunya bakal sangat membebankan perusahaan terutama dari segi arus kas. Karena restitusi itu sangat krusial untuk mereka bisa jalankan usaha," ujar Shinta di Kemenkeu.
Seperti diketahui, restitusi pajak adalah sistem pengembalian biaya kepada wajib pajak ketika mereka telah bayar pajak lebih besar dari nan seharusnya. Menurut keterangan Direktorat Jenderal Pajak (DJP), restitusi dapat dilakukan atas dua kondisi, yakni:
1. Pengembalian kelebihan pembayaran pajak nan semestinya tidak terutang (kondisi ini terjadi dimana Wajib Pajak bayar pajak padahal semestinya tidak terutang pajak), dan
2. Pengembalian kelebihan pembayaran pajak PPh, PPN, dan/atau PPnBM (kondisi ini terjadi dimana Wajib Pajak bayar pajak lebih besar dari nan semestinya).
(acd/acd)


 English (US) ·
 Indonesian (ID) ·